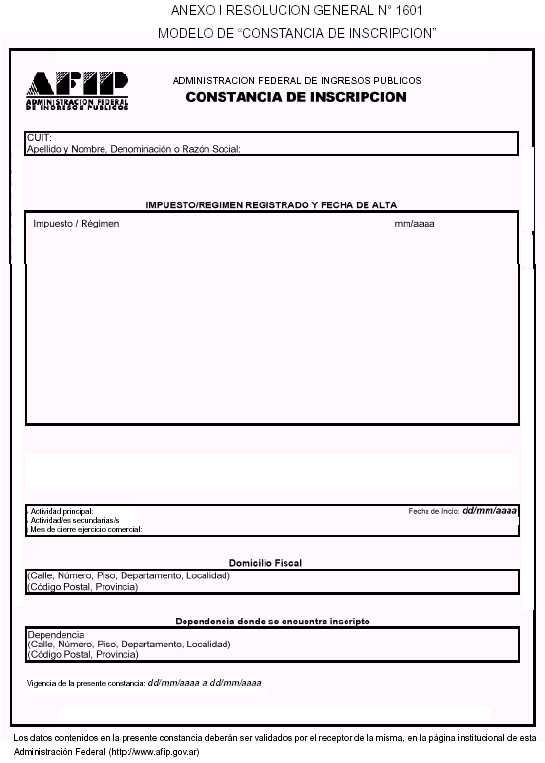
Cuando una CONSTANCIA DE INSCRIPCIÓN exhibe la leyenda “Baja de Oficio por Decreto 1299/98”, significa que el contribuyente fue excluido del padrón debido a la falta de presentación de declaraciones juradas durante determinados periodos fiscales.
Esta medida implica que el contribuyente pierde su condición de inscripto ante el Organismo recaudador.
Para regularizar su situación, deberá presentar las declaraciones juradas omitidas o, en su caso, gestionar la rehabilitación de la inscripción conforme al procedimiento previsto por el Fisco.
¿Qué establece el Decreto 1299/98?
El art. 53 del Decreto Reglamentario de la Ley 11.683 (Decreto 1397) establece que el Fisco comunica a los contribuyentes la cancelación de su número de inscripción.
El Decreto 1299/98 incorpora la facultad de disponer la baja automática de la condición de inscripto, sin necesidad de notificación previa, ante la falta de presentación de declaraciones juradas por los siguientes periodos:
- 3 periodos fiscales consecutivos, en el caso de declaraciones anuales.
- 36 periodos fiscales consecutivos, en el caso de declaraciones mensuales.
La condición de no inscripto regirá para los periodos que venzan a partir de esos incumplimientos.
Impacto operativo y fiscal:
La baja de oficio produce efectos inmediatos en la situación del contribuyente. En el sistema registral, la CUIT pasa a mostrar la leyenda “Baja por decreto 1299/98”, lo que puede generar diversas consecuencias:
- Aplicación de retenciones y percepciones agravadas, por considerarse “no inscripto” en los distintos regímenes.
- Problemas operativos, dado que clientes, proveedores y entidades financieras pueden exigir la regularización antes de operar.
- Suspensión de beneficios fiscales, como exclusiones de retenciones o percepciones.
Es importante resaltar que subsisten obligaciones anteriores, ya que la baja no extingue deudas, intereses ni multas que se hubieran generado.
En cuanto al plazo de prescripción de las obligaciones impositivas, resulta importante señalar que el artículo 56 inciso b) de la Ley 11.683 establece que las acciones y poderes de la AFIP para determinar y exigir el pago de impuestos prescribe por el transcurso diez años para los contribuyentes no inscriptos. Por lo tanto, dicha condición regirá para los períodos fiscales que venzan a partir de la cancelación de oficio de la inscripción.
Regularización:
Para revertir la baja, será necesario cumplir con los siguientes pasos:
- Verificar la situación fiscal: ingresar a la página de ARCA y revisar el “Sistema registral” para consultar el estado de los impuestos, así como el “Sistema de cuentas tributarias” para verificar las deudas y las presentaciones omitidas.
- Presentar las declaraciones pendientes: constatado los incumplimientos, se debe cumplir con la presentación de las declaraciones omitidas (que no estén prescriptas), incluso aquellas sin movimiento.
- Solicitar el alta del impuesto: el alta puede gestionarse mediante el “Sistema registral” o a través de “Presentaciones digitales”.
- Presentación de descargo: en caso de considerar que la baja fue injustificada, se puede presentar un escrito explicativo mediante “Presentaciones Digitales” solicitando la revisión del caso.
Hay que tener en cuenta que el alta del impuesto no es automática; puede demorar varios días. Mientras tanto, el CUIT permanece con estado “no inscripto”.
¿Cómo verificar si registras bajas automáticas?
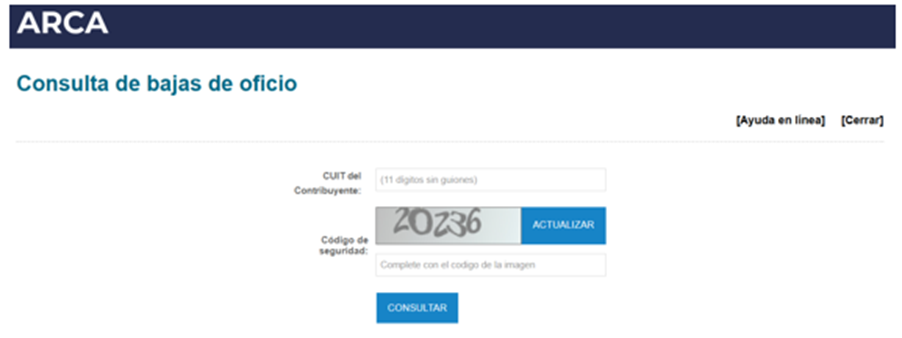
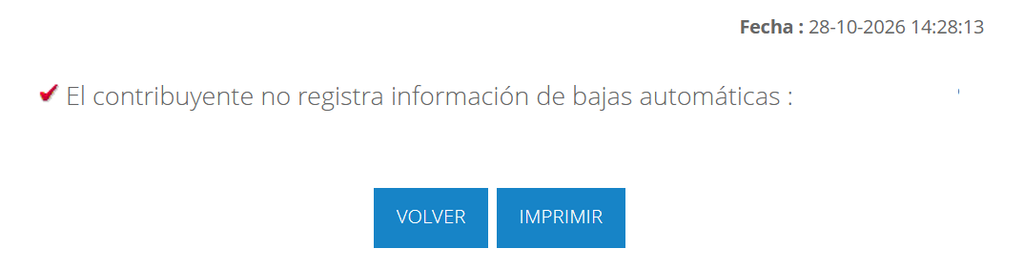
También podrá visualizarse las bajas de oficio en la inscripción de los impuestos y/o regímenes, en el sitio web de ARCA a través de la opción «Consulta Bajas de Oficio»
https://seti.afip.gob.ar/padron-puc-baja-oficio-internet/ConsultaBajaDeOficioAction.do
Dejá tu comentario
Tu dirección de email no será publicada.